Hypotéka jako zbraň: ušetřete a získejte miliony navíc
Splatit hypotéku dřív, nebo raději investovat? Modelové výpočty ukazují, proč může investování místo mimořádných splátek přinést miliony navíc.
V poslední době se často setkáváme s klienty, kterým po období rekordně levných hypoték z let 2020–2022 končí první fixace. Stojí před otázkou: splatit část hypotéky dřív, nebo peníze raději investovat?
Úroky kolem 2 % vystřídaly sazby 4–5 %, a tedy i vyšší měsíční splátky. Přesto ani v této situaci nemusí být mimořádné splacení tou nejlepší volbou.
Z praxe víme, že touha „být bez dluhů“ je silná. Pro některé klienty je to psychologická úleva – prostě se jim lépe spí. Hypotéka je ale specifická: patří k nejlevnějším úvěrům na trhu a při správném přístupu může být užitečným nástrojem pro růst majetku. Zatímco sazby se drží kolem 4–5 %, dlouhodobě diverzifikované investiční portfolio může v horizontu desítek let přinést vyšší výnos – v modelech níže počítáme se 7,5 % ročně. Právě v tomto rozdílu je klíč.
Proč investovat místo předčasného splácení
1. Investice dlouhodobě překonávají úrok z hypotéky
Zjednodušeně: když vaše peníze vydělávají víc, než kolik platíte bance, vyhráváte. Pokud dlouhodobý výnos investic převýší úrok z hypotéky, vychází investování z hlediska čistého majetku lépe než mimořádné splátky – ukazuje to i následující modelový výpočet.
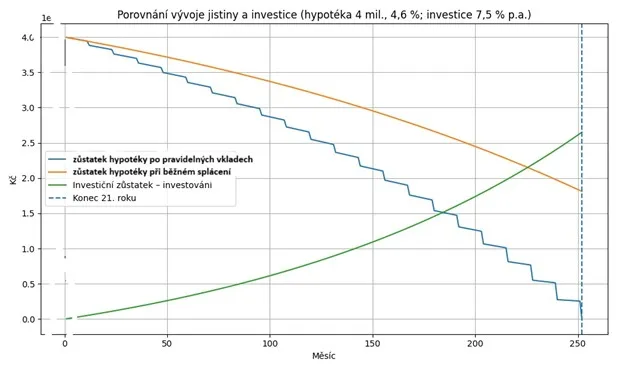
Příklad: Při hypotéce 4 miliony Kč s úrokem 4,6 % p. a. na 30 let činí splátka zhruba 20 506 Kč měsíčně. Pokud rodina počítá s rozpočtem na bydlení 25 000 Kč měsíčně, zbývá jí po zaplacení splátky 4 494 Kč.
- Varianta 1: Rodina tyto peníze použije na mimořádné splátky a úvěr umoří za 21 let – bez dalších úspor.
- Varianta 2: Peníze investuje s předpokládaným výnosem 7,5 % p. a. Z naspořené investice by mohla zbytek hypotéky doplatit už po 20 letech – a po 21 letech jí navíc zůstane přibližně 840 000 Kč.
2. Efekt složeného úročení
Když necháte peníze investované delší dobu, vydělávají i předchozí výnosy. I pravidelné investice v řádu tisíců korun mohou udělat velký rozdíl, pokud jim dopřejete čas. Například při investici 2 000 Kč měsíčně po dobu 20 let a výnosu 7,5 % p. a. budete mít na konci přibližně 1 107 000 Kč.
3. Daňové výhody
Úroky z hypotéky lze odečíst od základu daně (u bydlení pořízeného od roku 2021 až 150 000 Kč ročně na domácnost). Při sazbě hypotéky 4 % a 15% sazbě daně vychází reálná sazba po započtení daňové úspory zhruba na 3,4 %. Stát se tak částečně podílí na financování vašeho bydlení – a byla by škoda této výhody se vzdát.
4. Inflace hraje ve váš prospěch
Inflace snižuje reálnou hodnotu dluhu – každým rokem splácíte „levnějšími korunami“. Při inflaci 3 % a úroku hypotéky 4 % jsou reálné náklady úvěru jen asi 1 %. Hypotéka tak v čase reálně „zlevňuje“.
5. Likvidita a jistota
Když velkou část úspor použijete na mimořádnou splátku, budete dlužit méně, ale přijdete o rezervu. Doporučujeme mít likvidní finanční polštář a zbytek investovat do portfolia, z něhož můžete v případě potřeby čerpat.
Příklad z naší praxe
Klient s hypotékou 6 milionů Kč (sazba 4,69 %, 30 let) chtěl mimořádně splatit 2 miliony a snížit si tak splátku zhruba o 10 000 Kč měsíčně. Místo toho jsme 2 miliony investovali a v plánu počítáme s předpokládaným dlouhodobým výnosem 7,5 % p. a., který jsme rozdělili na dvě části:
- 6 procentních bodů z výnosu (120 000 Kč ročně, tedy 10 000 Kč měsíčně) jde na snížení splátky – klient tak platí stejně, jako by dlužil jen 4 miliony.
- zbylých 1,5 procentního bodu tvoří dlouhodobou rezervu, která za 30 let naroste přibližně na 3 126 000 Kč.
| Scénář | Popis | Splátka | Zůstatek po 30 letech |
|---|---|---|---|
| Původní hypotéka | 6 mil. Kč, 4,69 %, 30 let | 31 100 Kč | 0 Kč |
| Mimořádná splátka 2 mil. | 4 mil. Kč, 4,69 %, 30 let | 20 700 Kč | 0 Kč |
| Investice 2 mil. (7,5 % p. a.) | 6 mil. Kč, z výnosu 10 000 Kč měsíčně na splátku | reálně 21 100 Kč | 3 126 160 Kč |
Jde o modelový výpočet – skutečné výnosy kolísají a nejsou zaručené.
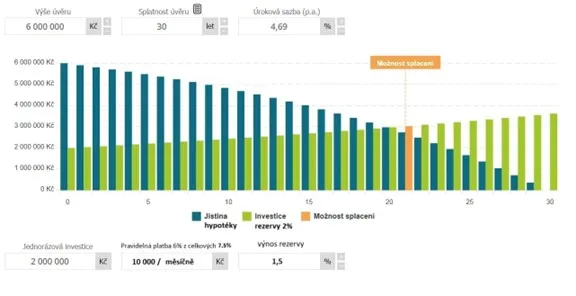
V obou variantách nese klient v rodinném rozpočtu podobnou zátěž. Investiční varianta ale nechává peníze likvidní a v rostoucím majetku – po 30 letech tak může být jeho celkové bohatství o miliony korun vyšší.
Závěr: nechte hypotéku pracovat pro vás
Zbavit se dluhu zní lákavě, z ekonomického hlediska to ale není vždy nejrozumnější cesta. Hypotéka s relativně nízkým úrokem je silným nástrojem pro efektivní správu financí – pokud ji místo mimořádného umořování doplníte dlouhodobým investováním.
Cílem není být bez dluhu, ale mít svobodu díky majetku, který roste rychleji než váš úvěr.
Obě varianty s vámi rádi spočítáme na vašich číslech – ozvěte se nám.
Uvedené výpočty jsou modelové a slouží pouze pro ilustraci. Hodnota investic může kolísat a minulé výnosy nejsou zárukou budoucích.