Úspora na dani až 7 200 Kč ročně
Vklady až do 48 000 Kč ročně si odečtete od základu daně. Ušetřené peníze doporučujeme znovu investovat – pak se zhodnocují i ony.
Penze a DIP
Státní důchod sám o sobě vaši životní úroveň neudrží. Dlouhodobý investiční produkt (DIP) a penzijní spoření vám pomohou spořit výhodněji – s daňovou úsporou, příspěvky zaměstnavatele a strategií, která z naspořených peněz udělá pravidelnou rentu.
DIP (dlouhodobý investiční produkt) funguje od roku 2024 a vklady do něj si můžete odečíst od základu daně až do výše 48 000 Kč ročně (limit je společný pro DIP, penzijní spoření a připojištění, soukromé životní pojištění a pojištění dlouhodobé péče), čímž ušetříte na dani až 7 200 Kč ročně. Zaměstnavatel vám může přispívat až 50 000 Kč ročně bez daně a odvodů. Podmínkou je spořit alespoň 10 let a peníze vybrat nejdříve v 60 letech. Pomůžeme vám vybrat poskytovatele, nastavit strategii a zkombinovat DIP s penzijním spořením.
Co od nás získáte
Vklady až do 48 000 Kč ročně si odečtete od základu daně. Ušetřené peníze doporučujeme znovu investovat – pak se zhodnocují i ony.
Až 50 000 Kč ročně bez daně a odvodů. Pro zaměstnance i majitele firem jde často o nejvýhodnější formu odměny.
Fondy, ETF, dluhopisy i akcie od různých poskytovatelů. Strategii určujete vy, my vám ji pomůžeme správně nastavit.
Připravíme i fázi čerpání – jak z naspořených peněz vyplácet stabilní příjem, i když trhy kolísají.
Spoření na důchod patří k nejdůležitějším finančním cílům. Rozhoduje o tom, jak pohodlně budete žít, až přestanete pracovat. A nezáleží jen na tom, kolik si odkládáte, ale hlavně jak to děláte. Čím dříve začnete, tím déle se vaše peníze mohou zhodnocovat.
Pro představu: pokud chcete v důchodu pobírat rentu 40 000 Kč měsíčně po dobu 20 let, potřebujete naspořit přibližně 5,66 milionu korun (modelový výpočet při zhodnocení 6 % ročně).
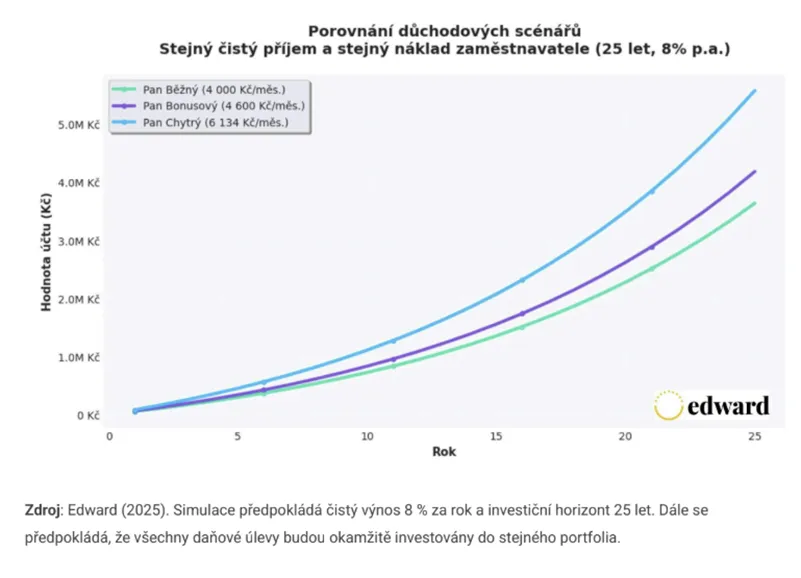
V našem modelovém příkladu mají tři investoři stejný věk (42 let) i hrubou mzdu 60 000 Kč a každý odkládá 4 000 Kč měsíčně. Liší se jen způsobem spoření:
| Investor | Způsob spoření | Výsledek po 25 letech |
|---|---|---|
| Pan Běžný | 4 000 Kč z čisté mzdy, bez výhod | 3,64 mil. Kč |
| Pan Bonusový | DIP + reinvestovaný daňový bonus | 4,18 mil. Kč |
| Pan Chytrý | DIP + příspěvek zaměstnavatele (salary sacrifice) + reinvestice úspor | 5,58 mil. Kč |
Rozdíl mezi panem Běžným a panem Chytrým činí téměř 2 miliony korun – při stejném čistém příjmu i stejných nákladech firmy. Celý výpočet najdete v článku Tři cesty k důchodu.
Výpočet je modelový a počítá s předpokládaným zhodnocením 8 % ročně – skutečné výnosy se mohou lišit a nejsou zaručeny. U salary sacrifice se navíc snižuje hrubá mzda, a tím i vyměřovací základ pro budoucí důchod, nemocenskou a mateřskou; mzda přitom nesmí klesnout pod zákonné minimum.
Do DIP naopak nepatří kryptoměny, nedostatečně regulované firemní dluhopisy, komodity, přímé investice do nemovitostí ani sběratelské předměty.
Poplatky u DIP nejsou regulované a vysoké vstupní či průběžné poplatky dokážou výnos výrazně snížit. Proto vždy sledujeme celkovou nákladovost. Volnost ve výběru investic je výhodou, zároveň ale přináší riziko nevhodně zvolené strategie. Právě s tím vám pomůžeme – DIP nastavíme tak, aby odpovídal vašim cílům.
Majitelé firem mohou na DIP ušetřit dvakrát – za firmu (příspěvek je daňově uznatelným nákladem) i za sebe jako zaměstnance. Jak nastavit penzijní benefity pro celý tým, popisujeme na stránce služby pro firmy.
Jak postupujeme
Spočítáme, kolik budete v důchodu potřebovat a kolik si na to musíte měsíčně odkládat.
Navrhneme vhodný poměr mezi DIP, penzijním spořením a případnými příspěvky zaměstnavatele.
Porovnáme poplatky a nabídku fondů u poskytovatelů DIP a nastavíme investiční strategii.
Vývoj pravidelně vyhodnocujeme a s blížícím se důchodem připravíme strategii čerpání.
Partneři
Srovnáváme nabídky celého trhu a vybíráme to, co nejlépe odpovídá vaší situaci.
FAQ
Dlouhodobý investiční produkt (DIP) je daňově zvýhodněný rámec pro investování na stáří, který funguje od 1. 1. 2024. V rámci DIP můžete u více poskytovatelů investovat do podílových fondů, ETF, akcií, dluhopisů nebo vkladů a využít daňový odpočet i příspěvky zaměstnavatele.
Investice musí trvat nejméně 10 let (120 měsíců) a peníze lze vybrat nejdříve v 60 letech. Při dřívějším ukončení musíte vrátit uplatněné daňové výhody až za 10 let zpětně. Za předčasné ukončení se nepovažuje převod prostředků k jinému poskytovateli DIP.
Od základu daně si můžete odečíst až 48 000 Kč ročně. Při sazbě daně 15 % to znamená úsporu až 7 200 Kč ročně. Pozor, limit 48 000 Kč se nesčítá – je společný pro DIP, doplňkové penzijní spoření, penzijní připojištění, soukromé životní pojištění a pojištění dlouhodobé péče.
Příspěvky zaměstnavatele na DIP, penzijní spoření a životní pojištění jsou osvobozeny od daně i pojistného do souhrnné výše 50 000 Kč ročně. Pro zaměstnance je to výhodnější než stejná částka vyplacená ve mzdě.
Penzijní spoření nabízí státní příspěvek a investice za vás řídí penzijní společnost. DIP dává větší volnost ve výběru investic, poplatky ale nejsou regulované a strategii je potřeba nastavit odborně. Obvykle doporučujeme kombinaci – do DPS vkládat částku, která zajistí maximální státní příspěvek, a zbytek limitu pro daňový odpočet využít v DIP.
Daňové výhody a státní podpora se mohou v čase měnit, jak jsme to v minulosti viděli u stavebního či penzijního spoření. Naspořené prostředky ale vždy zůstávají vaše. Změny legislativy sledujeme a strategii podle potřeby upravíme.
Blog
 Investice
Tři investoři, stejná mzda i vklad 4 000 Kč měsíčně – a rozdíl téměř 2 miliony korun. Jak na to s DIP, daňovou úsporou a příspěvkem zaměstnavatele.
Číst článek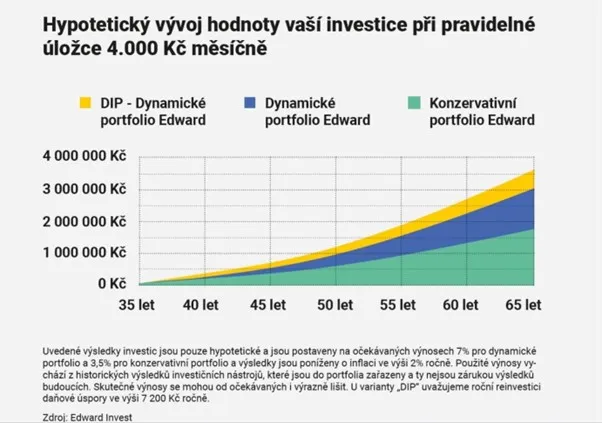 Investice
Co je DIP, jak funguje daňový odpočet až 48 000 Kč ročně a příspěvek zaměstnavatele až 50 000 Kč, do čeho lze investovat a čím se liší od penzijního spoření.
Číst článekVše pod jednou střechou
Investujte s jasným cílem – podílové fondy, ETF, dluhopisy i pravidelné investování. Strategii nastavíme podle vašeho horizontu, rizika a plánů.
Zjistit víceFiremní pojištění majetku a odpovědnosti, flotilové pojištění vozidel, zaměstnanecké benefity (DIP, penzijní spoření) a financování. Vše od jednoho partnera.
Zjistit víceFinanční plán propojí pojištění, úvěry, spoření a investice do jednoho funkčního celku. Analýza, plán, realizace a pravidelný servis. Úvodní schůzka zdarma.
Zjistit víceKontakt
Zkontrolujeme vaše penzijní spoření a DIP a ukážeme vám, kolik můžete získat navíc – bez vyšších nákladů.