Pojištění firmy
Budovy, výrobní haly, stroje, zásoby, odpovědnost za škodu i přerušení provozu. Krytí odpovídá skutečným rizikům vašeho oboru.
Pro firmy
Podnikání přináší rizika, na která běžné pojistky nestačí, i příležitosti, které řada firem nevyužívá. Pohlídáme pojištění vaší firmy, nastavíme daňově výhodné benefity pro zaměstnance i majitele a zajistíme financování provozu i investic.
Firmám a podnikatelům zajišťujeme pojištění majetku, odpovědnosti a přerušení provozu, flotilové pojištění vozidel, pojištění klíčových osob a podnikatelské financování. Nastavujeme také zaměstnanecké benefity – příspěvky na DIP, penzijní spoření a životní pojištění až do 50 000 Kč ročně na zaměstnance bez odvodů. Srovnáváme nabídky napříč pojišťovnami a bankami a staráme se o pravidelný servis.
Co od nás získáte
Budovy, výrobní haly, stroje, zásoby, odpovědnost za škodu i přerušení provozu. Krytí odpovídá skutečným rizikům vašeho oboru.
Povinné ručení a havarijní pojištění pro celý vozový park – za výhodnějších podmínek a se správou na jednom místě.
Příspěvky na DIP, penzijní spoření a životní pojištění až 50 000 Kč ročně na zaměstnance. Pro firmu daňově uznatelný náklad, pro zaměstnance bez odvodů.
Provozní a investiční úvěry, leasing, financování nemovitostí a vozidel. Srovnáme pro vás nabídky bank.
Podnikatel řeší finance ve třech rovinách: firmu (majetek, odpovědnost, provoz, financování), sebe (zajištění příjmu, penze, majetek) a zaměstnance (benefity, motivace, stabilita týmu). Spolupracujeme s řadou pojišťoven, bank a investičních společností, a proto umíme všechny tři roviny propojit a řešit z jednoho místa.
Příspěvky na DIP, penzijní spoření a životní pojištění patří k nejvýhodnějším způsobům odměňování. Firma může každému zaměstnanci přispět až 50 000 Kč ročně bez daně a odvodů na straně zaměstnance a příspěvek si uplatní jako daňově uznatelný náklad. Benefity nastavíme, zaměstnancům je vysvětlíme a každému z nich poskytneme individuální servis.
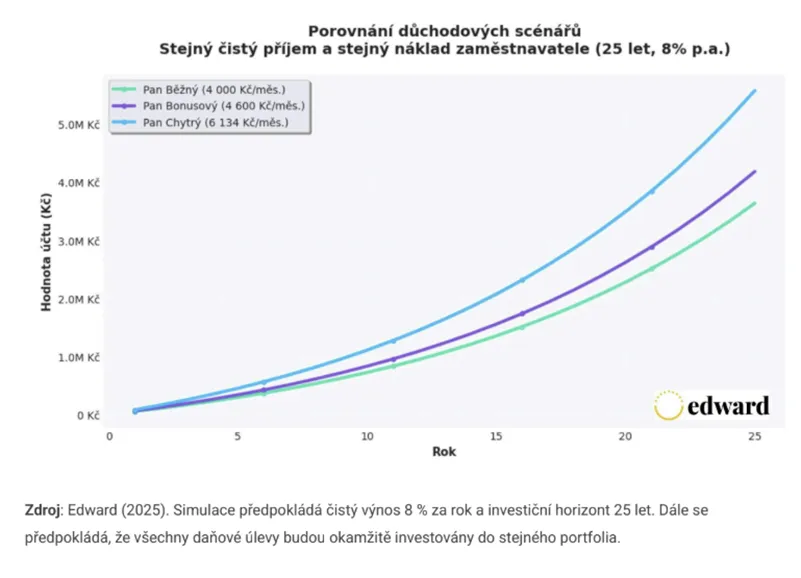
Jak velký rozdíl to v praxi dělá, ukazuje modelový příklad v článku Tři cesty k důchodu – při stejných nákladech firmy může zaměstnanec naspořit o téměř 2 miliony korun více.
Zajištění příjmu majitele, oddělení osobního a firemního majetku, penze i investování volných prostředků firmy – to vše řešíme v rámci finančního plánu. Na DIP navíc majitelé firem mohou ušetřit dvakrát: za firmu i za sebe.
Jak postupujeme
Projdeme stávající pojistné smlouvy, rizika provozu i benefitní politiku firmy.
Připravíme srovnání nabídek a návrh benefitů včetně výpočtu úspor pro firmu i zaměstnance.
Sjednáme smlouvy, nastavíme příspěvky a vysvětlíme benefity zaměstnancům.
Hlídáme výročí smluv, aktualizujeme pojistné částky a pomáháme při řešení pojistných událostí.
Partneři
Srovnáváme nabídky celého trhu a vybíráme to, co nejlépe odpovídá vaší situaci.

FAQ
Daňově nejvýhodnější jsou příspěvky zaměstnavatele na DIP, doplňkové penzijní spoření a životní pojištění. Do souhrnné výše 50 000 Kč ročně na zaměstnance jsou pro zaměstnance osvobozeny od daně i pojistného a pro firmu představují daňově uznatelný náklad. Oproti zvýšení mzdy tak zaměstnanci zůstane více peněz.
Salary sacrifice je dohoda, při níž zaměstnanec nechá část své odměny místo výplaty ve mzdě poslat zaměstnavatelem jako příspěvek na DIP či penzijní spoření. Díky úspoře na odvodech se do investice dostane víc peněz, aniž by to firmu stálo něco navíc. Nižší hrubá mzda ale znamená i nižší vyměřovací základ pro budoucí důchod a nemocenské dávky a mzda nesmí klesnout pod zákonné minimum. Nastavení musí odpovídat pracovněprávním a daňovým pravidlům – rádi vám s ním pomůžeme.
Obvykle ano, a to už od několika vozidel. Flotilové pojištění nabízí výhodnější cenu, jednodušší správu (jedna smlouva, jedno výročí) a často i lepší podmínky při likvidaci škod.
Ano. Pojištění odpovědnosti za škodu způsobenou při podnikání, odpovědnosti za vadný výrobek i profesní odpovědnosti nastavujeme podle oboru, obratu a smluvních požadavků vašich odběratelů.
Majitel, který je zároveň zaměstnancem své firmy (typicky jednatel s pracovní nebo manažerskou smlouvou), může čerpat příspěvky zaměstnavatele na DIP stejně jako ostatní zaměstnanci. Firma si příspěvek uplatní jako náklad a majitel ušetří na dani i odvodech. Šetříte tak dvakrát.
Blog
 Investice
Tři investoři, stejná mzda i vklad 4 000 Kč měsíčně – a rozdíl téměř 2 miliony korun. Jak na to s DIP, daňovou úsporou a příspěvkem zaměstnavatele.
Číst článek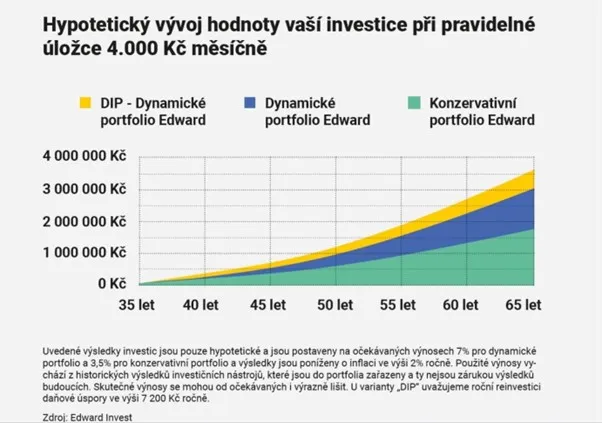 Investice
Co je DIP, jak funguje daňový odpočet až 48 000 Kč ročně a příspěvek zaměstnavatele až 50 000 Kč, do čeho lze investovat a čím se liší od penzijního spoření.
Číst článekVše pod jednou střechou
Pojištění domu, bytu, domácnosti, odpovědnosti i vozidel. Srovnáme nabídky hlavních pojišťoven a ohlídáme podpojištění i výluky. Pro občany i firmy.
Zjistit víceJak naplno využít DIP a penzijní spoření – daňový odpočet až 48 000 Kč ročně, příspěvky zaměstnavatele bez odvodů a renta v důchodu. Vše vám pomůžeme nastavit.
Zjistit víceFinancování auta, vybavení i dalších přání a konsolidace drahých půjček do jedné nižší splátky. Vybereme úvěr s nejnižšími celkovými náklady.
Zjistit víceKontakt
Audit stávajících smluv je nezávazný. Často najdeme úspory, které zaplatí lepší krytí.