Dlouhodobý investiční produkt (DIP) – vše, co potřebujete vědět
Co je DIP, jak funguje daňový odpočet až 48 000 Kč ročně a příspěvek zaměstnavatele až 50 000 Kč, do čeho lze investovat a čím se liší od penzijního spoření.
Možná jste o DIP už slyšeli, možná je pro vás novinkou. V tomto článku vám vysvětlíme vše podstatné.
Zda se vám DIP vyplatí, napoví několik otázek. Chcete sami využít daňový odpočet? Dostáváte příspěvek od zaměstnavatele? Vlastníte firmu a řešíte daňovou optimalizaci? Pokud ano, je tento produkt určen právě vám. Pomáhá maximalizovat zisk a nabízí velkou volnost při investování.
Co je DIP
Dlouhodobý investiční produkt (DIP) je poměrně nový produkt na českém trhu, který funguje od 1. 1. 2024. Umožňuje investovat do různých nástrojů – podílových fondů, ETF, dluhopisů a dalších cenných papírů. Spojuje volnost investování s daňovými výhodami, a proto je atraktivní pro zaměstnance i podnikatele.
Klíčové výhody DIP
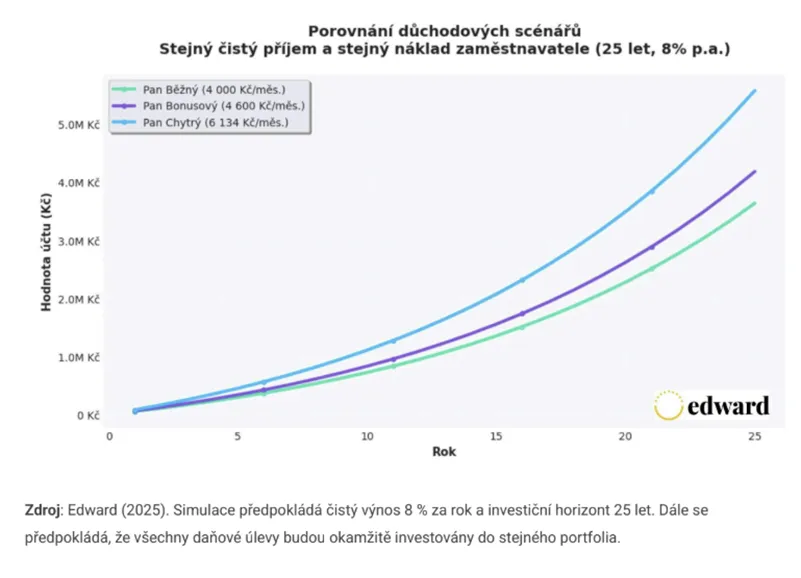
- Daňové úlevy – vklady až 48 000 Kč ročně si můžete odečíst od základu daně a ušetřit tak na dani až 7 200 Kč ročně.
- Příspěvky zaměstnavatele – zaměstnavatel vám může přispívat až 50 000 Kč ročně bez daně a pojistného.
- Flexibilita – můžete mít více DIP účtů u různých poskytovatelů a strategii si přizpůsobit.
- Široké možnosti investování – fondy, ETF, dluhopisy a další cenné papíry s potenciálem vyšších výnosů.
Jak DIP funguje
Investice v DIP musí trvat alespoň 10 let a peníze můžete vybrat nejdříve v 60 letech. Dlouhý horizont má podpořit růst investic a zajistit vám stabilní příjem v důchodu.
Převod prostředků k jinému poskytovateli DIP se za předčasné ukončení nepovažuje. Pokud smlouvu ukončíte před 60. rokem věku, protože peníze potřebujete dříve, musíte daňovou výhodu vrátit zpětně, nejvýše však za 10 let.
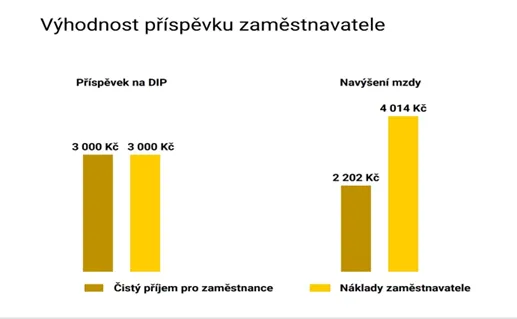
Každý rok si můžete od základu daně odečíst až 48 000 Kč. Pozor, tento limit je společný pro DIP, doplňkové penzijní spoření, penzijní připojištění, soukromé životní pojištění a pojištění dlouhodobé péče. Zaměstnavatel vám navíc může na DIP přispívat až 50 000 Kč ročně (souhrnně s příspěvky na penzijní spoření a životní pojištění) bez daně a pojistného. Reálně tak získáte víc, než kdybyste si stejnou částku nechali vyplatit ve mzdě.
Majitelé firem mají výhodu ještě větší – šetří dvakrát: za firmu i za sebe jako zaměstnance.
Do čeho lze v rámci DIP investovat
- Peněžní prostředky – hotovost, spořicí účty, termínované vklady
- Cenné papíry kolektivního investování – otevřené podílové fondy
- Investiční cenné papíry a nástroje peněžního trhu – ETF, akcie a další cenné papíry obchodované na burze
- Bezpečné dluhopisy – vydané státy EU, jejich centrálními bankami nebo bankami se sídlem v EU
- Deriváty – výhradně k zajištění majetku na investičním účtu (úroková míra, měnový kurz, měna)
Do DIP naopak nepatří nedostatečně regulované firemní dluhopisy, kryptoměny a další alternativní investice (komodity, nemovitosti, umělecká díla a jiné sběratelské předměty).
Srovnání DIP a DPS
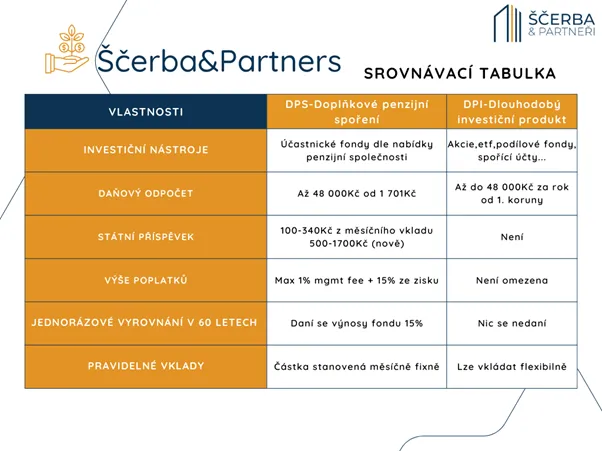
DIP i doplňkové penzijní spoření (DPS) mají své výhody a nevýhody. Investice v DPS řídí penzijní společnost, u DIP si strategii nastavujete sami. Tato volnost vám umožňuje reagovat na změny na trhu, nese ale i riziko nevhodně zvoleného produktu či strategie. Proto jsme tu my – pomůžeme vám vše nastavit správně a efektivně.
Poplatky u DIP nejsou regulované, takže vysoké vstupní poplatky mohou výrazně snížit výnos. Je proto nezbytné sledovat nákladovost (management fee). Dalším faktorem je politické riziko: stejně jako u stavebního či penzijního spoření se státní podpora a daňové úlevy mohou časem měnit. Samotné peníze ale vždy patří vám.
Strategie pro různá věková období
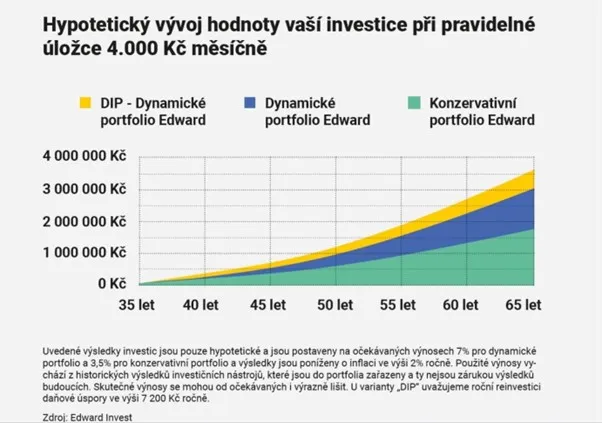
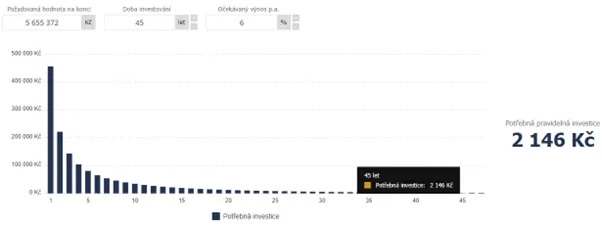
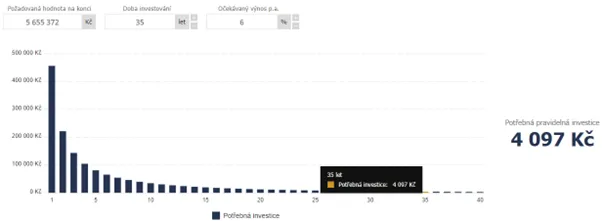
DIP není univerzální řešení, může ale být efektivním doplňkem portfolia. Čím dříve začnete, tím víc času na zhodnocení máte. Pokud chcete mít v důchodu rentu 40 000 Kč měsíčně po dobu 20 let, potřebujete naspořit přibližně 5,66 milionu Kč. Kolik musíte měsíčně vkládat při předpokládaném zhodnocení 6 % ročně? Jde o modelový výpočet – skutečné výnosy se mohou lišit a nejsou zaručeny.
Ve 20 letech:
Ve 30 letech:
Ve 40 letech:
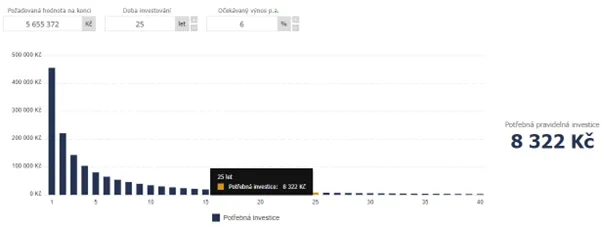
V 50 letech:
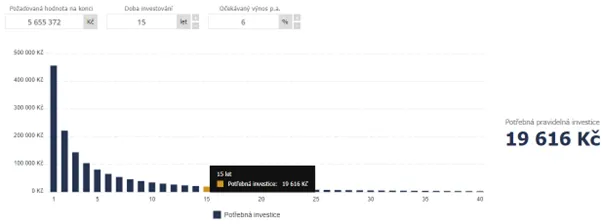
Obecné doporučení
- vklad do DPS ve výši, která zajistí maximální státní příspěvek,
- vklady do DIP (a vklady do DPS nad částku rozhodnou pro státní příspěvek) až do limitu daňového odpočtu 48 000 Kč ročně, tedy zhruba 4 000 Kč měsíčně,
- příspěvek zaměstnavatele na DIP až do výše 4 166 Kč měsíčně (50 000 Kč ročně).
Proč řešit DIP s poradci Ščerba & Partneři
Jako zkušení finanční poradci vám pomůžeme sestavit investiční strategii, která odpovídá vašim potřebám a cílům. Ke každému klientovi přistupujeme individuálně, s důrazem na transparentnost a nízké náklady. Více najdete na stránce DIP a zajištění na penzi.
Máte další otázky nebo chcete téma probrat podrobněji? Kontaktujte nás telefonicky, e-mailem nebo přes formulář.
Článek byl aktualizován v říjnu 2026 podle platných pravidel. Daňové limity a podmínky se mohou měnit.