Tři cesty k důchodu: stejný příjem, o téměř dva miliony víc
Tři investoři, stejná mzda i vklad 4 000 Kč měsíčně – a rozdíl téměř 2 miliony korun. Jak na to s DIP, daňovou úsporou a příspěvkem zaměstnavatele.
Spoření na důchod patří k nejdůležitějším finančním cílům. Rozhoduje o tom, jak pohodlně budeme žít, až přestaneme pracovat. A jak se ukazuje, nezáleží jen na tom, kolik si odkládáme, ale hlavně jak to děláme. Ukážeme si tři přístupy, které při stejném příjmu a stejných nákladech zaměstnavatele vedou k naprosto odlišným výsledkům.
Tři investoři, stejný start – úplně jiný cíl
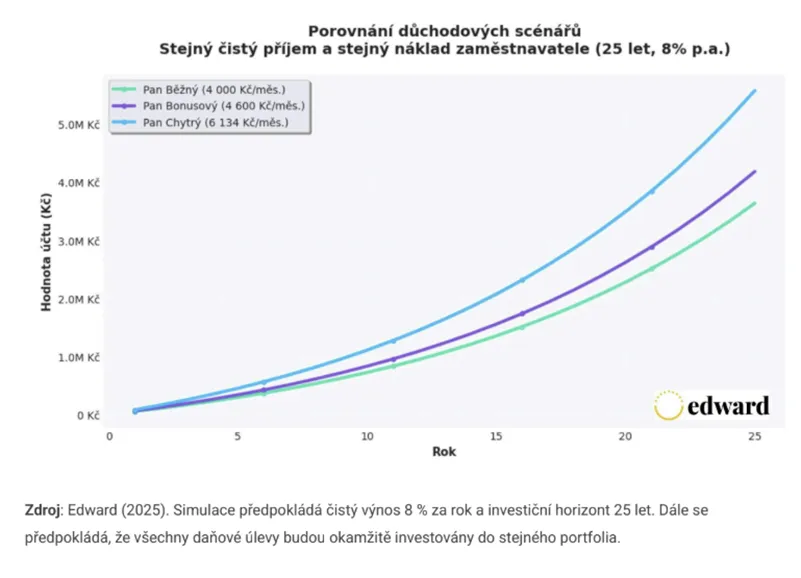
V modelovém příkladu je všem třem investorům 42 let, do důchodu jim zbývá 25 let a mají stejnou hrubou mzdu 60 000 Kč. Každý se rozhodne spořit 4 000 Kč měsíčně. Liší se jen způsobem.
1. Pan Běžný – klasická cesta bez výhod
Pan Běžný si poctivě odkládá 4 000 Kč ze své čisté mzdy. Na první pohled jednoduché a férové řešení – jenže bez daňových výhod i bez příspěvků zaměstnavatele. Po odečtení investice mu z čisté mzdy zůstává 42 610 Kč a žádný další bonus nezískává.
2. Pan Bonusový – využívá daňové výhody DIP
Pan Bonusový využívá dlouhodobý investiční produkt (DIP). Vkládá do něj 4 000 Kč měsíčně, čímž si snižuje základ daně a ročně ušetří až 7 200 Kč. Tuto úsporu reinvestuje, takže efektivně investuje 4 600 Kč měsíčně – a na běžné výdaje mu přitom nezbývá o nic méně.
3. Pan Chytrý – využívá všechny možnosti naplno
Pan Chytrý jde ještě dál. Se zaměstnavatelem se dohodne na tzv. salary sacrifice: část mzdy (4 166 Kč) si nechá posílat jako příspěvek do DIP bez odvodů. Zbytek daňových úspor také investuje. Celkem tak spoří 6 134 Kč měsíčně – o 2 134 Kč více než pan Běžný, a to při stejné čisté mzdě a bez vyšších nákladů pro firmu.
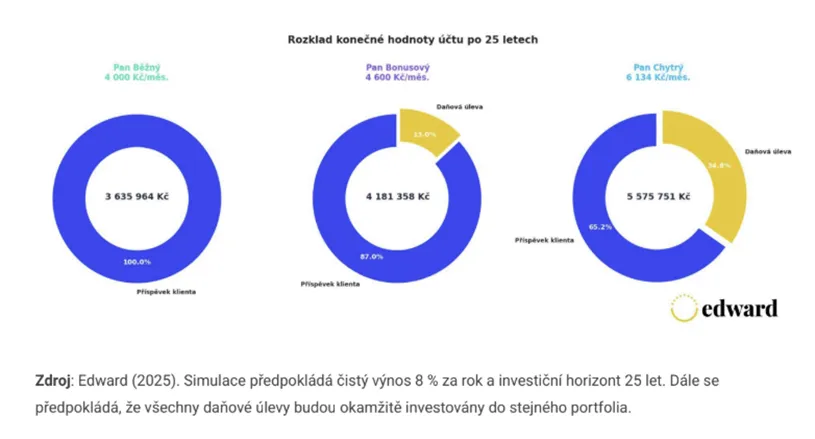
Výsledek po 25 letech
| Investor | Hodnota portfolia po 25 letech |
|---|---|
| Pan Běžný | 3,64 mil. Kč |
| Pan Bonusový | 4,18 mil. Kč |
| Pan Chytrý | 5,58 mil. Kč |
Rozdíl mezi panem Běžným a panem Chytrým činí téměř 2 miliony korun – při stejném čistém příjmu i stejných nákladech firmy.
Výpočet je modelový a počítá s předpokládaným zhodnocením 8 % ročně. Skutečné výnosy se mohou lišit a nejsou zaručeny.
Proč vzniká tak velký rozdíl
Finanční náskok vytváří kombinace tří efektů:
- Reinvestovaná daňová úspora – stát vrací až 7 200 Kč ročně a tyto peníze se dále zhodnocují.
- Příspěvek zaměstnavatele bez odvodů – do investice míří přímo víc peněz.
- Salary sacrifice – úspora na odvodech se mění v další investici.
Dohromady vzniká spirála růstu, která díky složenému úročení zvyšuje hodnotu portfolia v čase exponenciálně.
Jak strategii zavést v praxi
- Pokud spoříte sami: využijte DIP až do limitu 48 000 Kč ročně (limit je společný s penzijním spořením a připojištěním, soukromým životním pojištěním a pojištěním dlouhodobé péče) a daňovou úsporu vždy reinvestujte.
- Pokud se můžete dohodnout se zaměstnavatelem: zvažte salary sacrifice – z hlediska odvodů je nejefektivnější. Počítejte ale s tím, že nižší hrubá mzda znamená i nižší vyměřovací základ pro budoucí důchod, nemocenskou a mateřskou a mzda nesmí klesnout pod zákonné minimum. Pro zaměstnavatele máme připravené řešení benefitů.
- Ať zvolíte jakoukoli cestu: všechny bonusy investujte zpět. Složené úročení z nich během let udělá obrovský rozdíl.
DIP + renta = silná dvojice pro váš důchod
DIP pomáhá efektivně naspořit. Stejně důležitá je ale i fáze čerpání – tedy jak z naspořených peněz vytvořit stabilní pravidelný příjem. Rentové strategie (například tzv. kyblíková metoda, kterou využívá investiční společnost Edward) rozkládají riziko tak, aby příjem v důchodu zůstal stabilní, i když trhy kolísají.
Chcete vědět, jak by to vypadalo ve vašem případě? Ozvěte se nám.
Zdroj modelového výpočtu: Edward (2025), „Tři cesty k důchodu“, edwardinvest.cz. Simulace předpokládá čistý výnos 8 % ročně, horizont 25 let a okamžité reinvestování všech daňových úlev. Výpočty jsou ilustrativní, výnosy investic nejsou zaručené.